Kā turēt kriptovalūtu un fiat valūtu vienā kontā: ieskats hibrīdajos finanšu pakalpojumos
Kā turēt kriptovalūtu un fiat valūtu vienā kontā?
Ar hibrīdu pakalpojumu, kas apvieno personalizētu IBAN ar kastodiālu kripto maku zem vienas pieteikšanās, tāpēc eiro un digitālie aktīvi atrodas līdzās un tiek konvertēti lietotnē. Trīs arhitektūras to dara atšķirīgi, un tālāk sniegtais 8 punktu pārbaudes saraksts palīdz atlasīt tās, kuras ir vērts izmantot.
Galvenās atziņas
- Hibrīdkonts apvieno personalizētu IBAN fiat valūtai ar kastodiālu kriptovalūtas glabāšanu, novēršot pārskaitījumus, ko cilvēki citādi veic starp banku un biržu.
- ES noteikumi pārrobežu pārskaitījuma eiro cenu ierobežo līdz iekšzemes pārskaitījuma cenai (Eiropas Centrālā banka, Single Euro Payments Area, 2025), tāpēc pats maksājumu kanāls paliek lēts. Tas, ko papildus iekasē saņēmēja konts, ir atsevišķs jautājums: Brighty tie ir 0,3% ar minimālo maksu 10 €.
- Brighty konvertēšana starp turētajām valūtām maksā 0,6% plānā One, 0,5% plānā Plus un 0,4% plānā Pro, pārsniedzot bezmaksas mēneša limitus 0 €, 2000 € un 5000 € (Brighty, Fees and Limits, 2026).
- Par karšu tēriņiem nevienā Brighty plānā nav ikmēneša apkalpošanas maksas, un virtuālās kartes izsniegšana maksā 2,99 € (Brighty, Fees and Limits, 2026).
- Kriptovalūtas daļa atrodas ārpus 100 000 € garantijas, kas aptver ES banku noguldījumus, tāpēc koncentrācijas riskam jāpievērš uzmanība (Eiropas Banku iestāde, Deposit Guarantee Schemes Data).
- Hibrīdkonti pēc būtības ir kastodiāli, jo abu aktīvu veidu turēšana zem vienas pieteikšanās prasa, lai kriptovalūtas atslēgas kontrolētu pakalpojumu sniedzējs.
Šajā rakstā
- Kas ir hibrīdais finanšu pakalpojums?
- Kādi ir trīs veidi, kā turēt kriptovalūtu un fiat valūtu kopā?
- Kas jāpārbauda pirms hibrīdkonta izvēles?
- Cik izmaksā hibrīdkonta lietošana?
- Kādi ir kompromisi, apvienojot abus vienuviet?
- Kā Brighty darbojas kā hibrīdkonts
- BUJ
Kas ir hibrīdais finanšu pakalpojums?
Hibrīdais finanšu pakalpojums tradicionālo valūtu un digitālos aktīvus tur vienā kontā ar iebūvētu konvertēšanu starp tiem. Praktiskais tests ir, vai alga var ienākt eiro un iziet kā stabilā monēta, neizmantojot otru platformu.
Šī kategorija pastāv tāpēc, ka lielākajai daļai cilvēku ikdienā ir plaisa. Bankas konts kalpo ikdienas naudai, bet birža — kriptovalūtai, un vērtības pārvietošana starp tiem nozīmē pārskaitījumu, kas aizņem laiku un parasti kaut ko maksā abos galos. Hibrīdkonts šo turp un atpakaļ ceļu sašaurina līdz konvertēšanai lietotnē.
Aiz saskarnes divas sistēmas atskaitās vienā atlikuma ekrānā. Fiat daļa darbojas caur personalizētu IBAN, kas saņem maksājumus pa standarta kanāliem, kur ienākošie SEPA pārskaitījumi saskaņā ar ES cenu noteikumiem neko nemaksā (ECB, Single Euro Payments Area, 2025), un SEPA Instant ieskaita līdzekļus desmit sekundēs (ECB, Instant Payments Regulation, 2024). Kriptovalūtas daļa ir kastodiāla, un tieši tas ļauj veikt tūlītēju iekšējo konvertēšanu. Eiro maiņa pret stabilo monētu konta iekšienē ir grāmatvedības ieraksts, nevis blokķēdes darījums, tāpēc tā tiek izpildīta uzreiz un bez tīkla komisijas.
Kādi ir trīs veidi, kā turēt kriptovalūtu un fiat valūtu kopā?
Trīs arhitektūras šo problēmu risina ar ļoti atšķirīgu sarežģītības pakāpi. Atšķirības redzamas pieteikšanos skaitā un tajā, cik ilgi aizņem konvertēšana.
| Pieeja | Kā tā darbojas | Sarežģītība | Kam vislabāk piemērota |
|---|---|---|---|
| Banka plus birža | Atsevišķi konti, manuāli pārskaitījumi starp tiem | Augsta. Divas pieteikšanās, pārskaitījumu kavējumi, komisijas abos galos | Tiem, kuru kriptovalūtas un fiat darbības reti krustojas |
| Birža ar fiat kanāliem | Birža, kas piedāvā iemaksas un dažreiz karti | Vidēja. Viena pieteikšanās, taču veidota tirdzniecībai, nevis ikdienas bankas darbībām | Aktīviem tirgotājiem, kuri reizēm tērē |
| Hibrīdkonts | IBAN un kripto maks zem vienas pieteikšanās, konvertēšana lietotnē | Zema. Viena pieteikšanās, tūlītēja konvertēšana, piesaistīta karte | Tiem, kuru ienākumi vai tēriņi regulāri šķērso abas puses |
Pareizā izvēle ir atkarīga no tā, cik bieži abas puses saskaras. Tas, kurš kriptovalūtu pērk divreiz gadā, no hibrīdkonta iegūst maz. Tas, kurš saņem maksājumus stabilajās monētās un īri maksā eiro, šo turp un atpakaļ ceļu veic pastāvīgi, un tieši tur sarežģījumi uzkrājas.
Kas jāpārbauda pirms hibrīdkonta izvēles?
Astoņi jautājumi atšķir īstu hibrīdkontu no kripto lietotnes, kurai piestiprināta maksājumu funkcija. Atbildot uz tiem, jūs izvairīsieties no biežas kļūdas — atvērt kontu, kas nespēj izdarīt vienīgo, kas jums bija vajadzīgs.
- Vai IBAN ir uz jūsu vārda? Personalizēti IBAN pieņem algas maksājumus un tiešos debetus. Koplietojamus vai uz atsauces kodiem balstītus kontus algu sistēmas bieži noraida.
- Kuras fiat valūtas tiek atbalstītas? Tikai EUR ir ierobežojoši, ja klienti maksā USD vai GBP, jo tad katrs ienākošais maksājums jākonvertē.
- Cik maksā konvertēšana, un vai ir bezmaksas limits? Nelieliem mēneša apjomiem bezmaksas limits bieži ir svarīgāks par norādīto procentu.
- Kuri kriptoaktīvi tiek atbalstīti? Jūsu izmantotās stabilās monētas atbalsts ir svarīgāks par garu aktīvu sarakstu.
- Vai ir iekļauta karte, un kurā tīklā? Tīkls ietekmē ārvalstu darījumu komisijas, un daži pakalpojumu sniedzēji savu karšu produktu cenas nosaka ļoti atšķirīgi.
- Kādas ir ienākošo un izejošo maksājumu komisijas? Ienākošais SEPA bankā bieži ir bez maksas, maku pakalpojumu sniedzējiem — retāk. Izejošiem pārskaitījumiem un starptautiskajiem kanāliem parasti ir maksa, ko vērts pārbaudīt iepriekš.
- Kādi ir limiti? Saņemšanas, konvertēšanas un karšu tēriņu ierobežojumi atšķiras atkarībā no plāna, un limits, kas der ikdienai, var bloķēt vienu lielu klienta maksājumu.
- Kā pakalpojumu sniedzējs glabā klientu aktīvus? Kriptovalūtas daļa ir kastodiāla, tāpēc pakalpojumu sniedzēja sniegtā informācija aizstāj noguldījumu aizsardzību, kas šeit netiek piemērota.
Īsceļš tiem, kam steidzas: 1. un 4. jautājums uzreiz izslēdz lielāko daļu nepiemēroto variantu. Konts bez personalizēta IBAN nevar saņemt algu, un konts bez jūsu stabilās monētas nevar aizstāt otru platformu.
Cik izmaksā hibrīdkonta lietošana?
Izmaksas ir saistītas ar konvertēšanu un naudas izņemšanu, nevis ar redzamu konta maksu. Saņemšana parasti ir lēta, bet konvertēšana vai nosūtīšana tālāk maksā nelielus procentus.
Izmantojot Brighty publicētos skaitļus (Brighty, Fees and Limits, 2026):
| Darbība | Izmaksas |
|---|---|
| SEPA maksājuma saņemšana eiro | 0,3%, minimums 10 € |
| Starptautiska saņemšana ar SWIFT | 0,7%, minimums 50 € |
| Konvertēšana starp turētajām valūtām | 0,6% One, 0,5% Plus, 0,4% Pro, virs limitiem 0 €, 2000 €, 5000 € |
| Kartes turēšana | Bez ikmēneša apkalpošanas maksas, visos plānos |
| Pirkums ar karti valūtā, kas jums ir | Bez konvertēšanas izmaksām |
| Starptautiska nosūtīšana ar SWIFT | 0,9%, minimums 50 € plānos One un Plus, 30 € plānā Pro |
Rinda, kas cilvēkus pārsteidz, ir SWIFT. Starptautiskiem pārskaitījumiem ārpus SEPA zonas abos galos ir reālas procentuālas izmaksas, tāpēc hibrīdkonts ir lētākais maksājumiem eiro Eiropā un stabilo monētu pārskaitījumiem, bet SWIFT ir dārgākā no trim iespējām.
Noderīgs vingrinājums ir salīdzināt ar alternatīvu. Bankas konts un atsevišķa birža nozīmē maksāt par pārskaitījumiem un gaidīt norēķinu ikreiz, kad vērtība pārvietojas starp tiem. Viena konvertēšana lietotnē par 0,4–0,6% bieži izmaksā mazāk nekā viss šis turp un atpakaļ ceļš, ja ņem vērā arī laiku.
Kādi ir kompromisi, apvienojot abus vienuviet?
Ērtība koncentrē risku. Ja visa jūsu finanšu dzīve ir aiz vienas pieteikšanās, viena pakalpojumu sniedzēja kļūme vai konta iesaldēšana skar visu uzreiz, tostarp vēl neiztērēto algu.
Aizsardzība abās pusēs nav vienāda. Hibrīdkontā turēta kriptovalūta atrodas ārpus 100 000 € garantijas, kas aptver ES banku noguldījumus, jo šis regulējums attiecas uz noguldījumiem bankās (Eiropas Banku iestāde, Deposit Guarantee Schemes Data). Pakalpojumu sniedzēja informācijas par aktīvu glabāšanu izlasīšana aizstāj pieņēmumu par likumā noteiktu aizsardzību. Glabāšana ir otrs kompromiss, jo tūlītējai konvertēšanai lietotnē pakalpojumu sniedzējam jākontrolē atslēgas. Tas dod iespēju atgūt paroli, bet par darījumu partnera riska cenu.
Praktiskā atbilde atgādina padomu jebkurai koncentrācijai. Hibrīdkontā turiet to, kam tas paredzēts, — darba atlikumu, kura apmērs atbilst ienākošajiem maksājumiem un tuvākajiem tēriņiem. Ievērojamas ilgtermiņa kriptovalūtas rezerves pieder pašglabāšanai, bet nauda, kurai noteiktā datumā jābūt neskartai, — tur, kur ir noguldījumu aizsardzība.
Kā Brighty darbojas kā hibrīdkonts
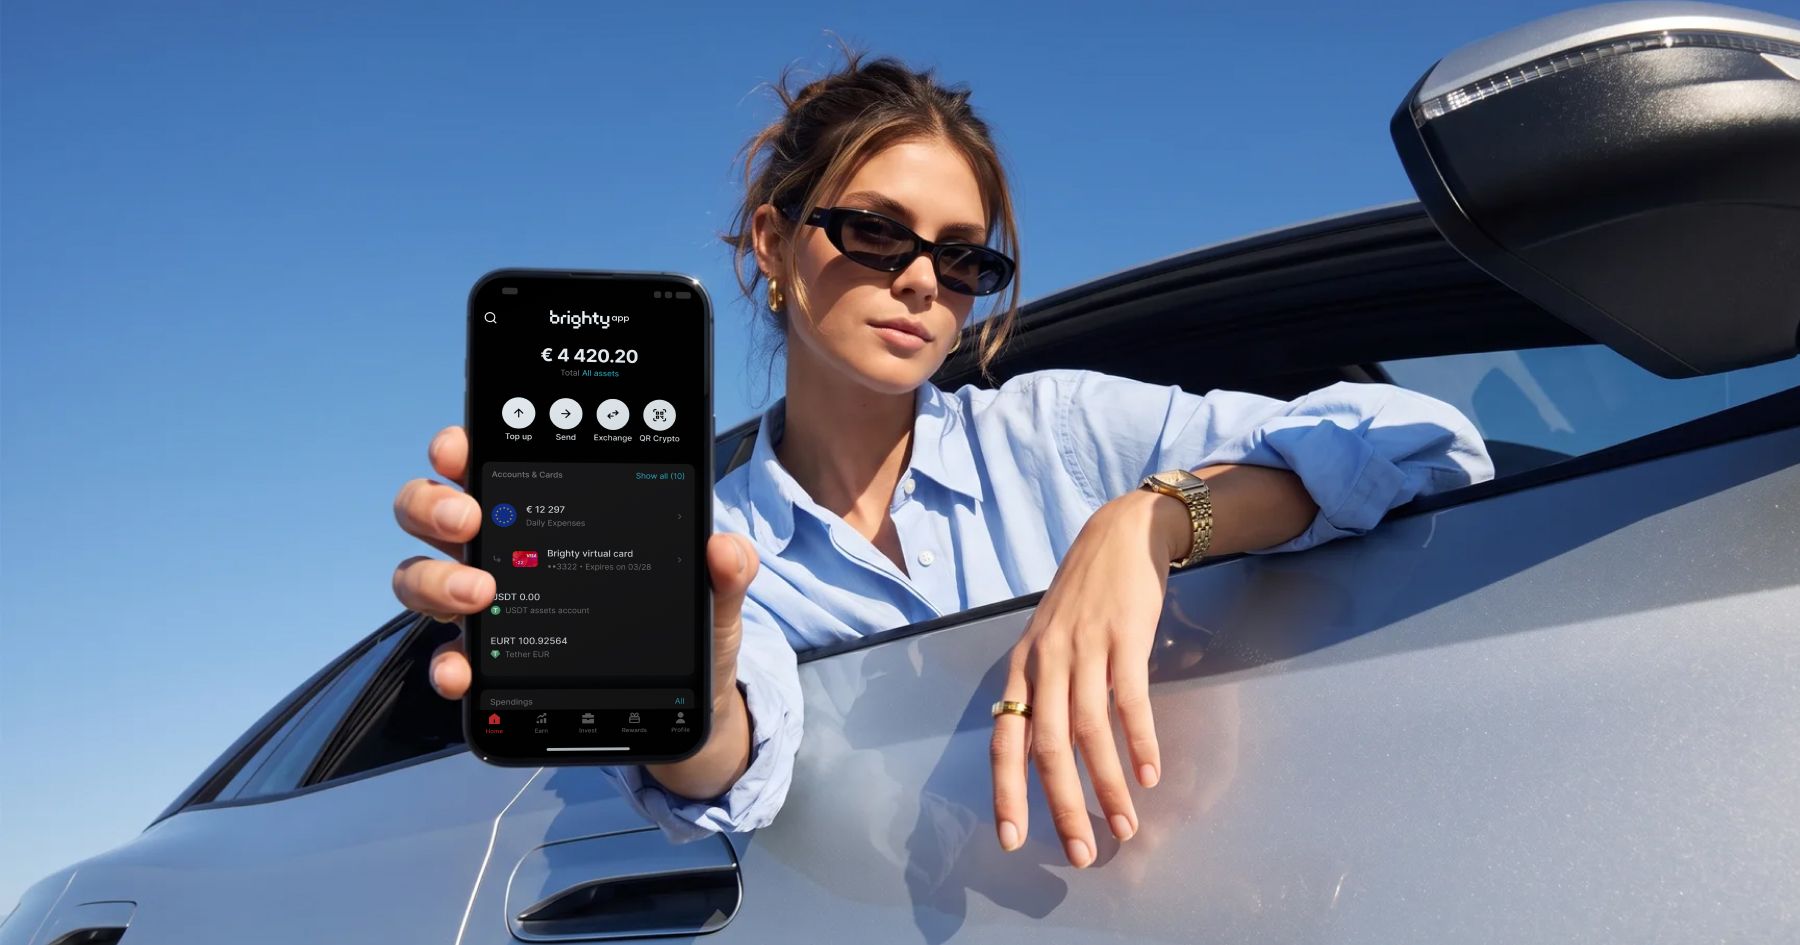
Brighty apvieno abas puses vienā lietotnē — personalizētu IBAN EUR, USD vai GBP valūtā līdzās kastodiālai kriptovalūtas glabāšanai. Klienta maksājums var ienākt eiro ar SEPA, lietotnē tikt konvertēts stabilajā monētā un tērēts ar karti, neizejot no konta.
Ienākošo maksājumu kanāli aptver situācijas, ar kurām saskaras lielākā daļa cilvēku:
- SEPA un SEPA Instant eiro maksājumiem: ienākošie 0,3% ar minimālo maksu 10 €
- SWIFT citām valūtām: ienākošie 0,7% ar minimālo maksu 50 €
- Faster Payments GBP maksājumiem no Apvienotās Karalistes sūtītājiem
- USDC blokķēdē no sūtītājiem, kas var sūtīt kriptovalūtu
Konvertēšana maksā 0,4–0,6% atkarībā no plāna, pārsniedzot bezmaksas limitu, un kartēm nav ikmēneša apkalpošanas maksas (Brighty, Fees and Limits, 2026).
Šeit vietā divas piezīmes. Plānā One bezmaksas konvertēšanas limits ir 0 €, tāpēc tas konvertē par pilnu 0,6% likmi jau no pirmā eiro, un maksas plāni ir izdevīgāki tiem, kas konvertē regulāri. Turklāt kriptovalūtas daļa ir kastodiāla, tāpēc iepriekš sniegtais padoms par atlikuma apmēru attiecas arī šeit.
BUJ
Vai hibrīdkonts var aizstāt manu bankas kontu?
Lielākajai daļai ikdienas vajadzību — jā. Personalizēts IBAN saņem algu un sūta pārskaitījumus, bet piesaistītā karte nodrošina tēriņus. Tam trūkst noguldījumu garantijas aizsardzības kriptovalūtas daļai un piekļuves kredītam, tāpēc daudzi cilvēki patur arī bankas kontu.
Vai mana kriptovalūta hibrīdkontā ir drošībā?
Tā tiek glabāta kastodiāli, tāpēc pakalpojumu sniedzējs kontrolē atslēgas un var atjaunot piekļuvi, ja pazaudējat paroli. Pretī ir darījumu partnera risks, un neviena noguldījumu garantiju sistēma neattiecas uz kriptovalūtu (Eiropas Banku iestāde).
Cik ātri vienā kontā var konvertēt starp fiat valūtu un kriptovalūtu?
Praktiski uzreiz. Konvertēšana notiek pakalpojumu sniedzēja iekšējā uzskaitē, nevis blokķēdē, tāpēc nav ne apstiprināšanas laika, ne tīkla komisiju.
Vai, konvertējot hibrīdkontā, jāmaksā nodoklis?
Kriptovalūtas konvertēšana fiat valūtā Eiropas jurisdikcijās parasti tiek uzskatīta par atsavināšanu neatkarīgi no tā, vai tā notiek biržā vai hibrīdkontā. Vieta nodokļu režīmu nemaina.
Vai algu var saņemt hibrīdkontā?
Ja IBAN ir uz jūsu vārda, parasti jā. Algu sistēmas bieži noraida koplietojamu vai uz atsauces kodiem balstītu kontu rekvizītus, tāpēc pirms pārejas vērts pārbaudīt vārdu uz IBAN.
Kas ir labāks ilgtermiņa kriptovalūtas turēšanai?
Pašglabāšana — ievērojamām summām. Hibrīdkonts der darba atlikumam ienākumiem un tēriņiem, savukārt ilgtermiņa rezerves pilnībā izvairās no darījumu partnera riska makā, kurā atslēgas glabājat jūs.
Lejupielādējiet Brighty, lai turētu eiro un stabilās monētas vienā kontā ar personalizētu IBAN un piesaistītu karti.