Cum păstrezi crypto și fiat într-un singur cont: o privire asupra serviciilor financiare hibride
Majoritatea oamenilor țin separat contul bancar și exchange-ul și plătesc pentru asta. Cele trei moduri de a le combina, plus o listă de verificare în 8 puncte.
Cum păstrezi crypto și fiat în același cont?
Printr-un serviciu hibrid care combină un IBAN nominal cu un portofel crypto custodial, sub o singură autentificare, astfel încât euro și activele digitale stau unele lângă altele și se convertesc între ele în aplicație. Trei arhitecturi fac asta în moduri diferite, iar lista de verificare în 8 puncte de mai jos le separă pe cele care merită folosite.
Idei principale
- Un cont hibrid combină un IBAN nominal pentru fiat cu o stocare crypto custodial, eliminând transferurile pe care oamenii le fac altfel între o bancă și un exchange.
- Regulile UE plafonează prețul unui transfer transfrontalier în euro la nivelul celui intern (Banca Centrală Europeană, Single Euro Payments Area, 2025), ceea ce menține ieftin canalul de plată în sine. Ce percepe în plus contul destinatar este separat: la Brighty, 0,3%, cu un minim de 10 €.
- La Brighty, conversia între monedele deținute costă 0,6% pe One, 0,5% pe Plus și 0,4% pe Pro, peste limite lunare gratuite de 0 €, 2.000 € și 5.000 € (Brighty, Fees and Limits, 2026).
- Cheltuielile cu cardul nu au taxă lunară de serviciu pe niciun plan Brighty, iar emiterea unui card virtual costă 2,99 € (Brighty, Fees and Limits, 2026).
- Partea crypto se află în afara garanției de 100.000 € care acoperă depozitele bancare din UE, așa că riscul de concentrare merită atenție (Autoritatea Bancară Europeană, Deposit Guarantee Schemes Data).
- Conturile hibride sunt custodial prin definiție, pentru că deținerea ambelor tipuri de active sub o singură autentificare presupune ca furnizorul să controleze cheile crypto.
În acest articol
- Ce este un serviciu financiar hibrid?
- Care sunt cele trei moduri de a păstra crypto și fiat împreună?
- Ce să verifici înainte să alegi un cont hibrid?
- Cât costă folosirea unui cont hibrid?
- Care sunt compromisurile atunci când le combini într-un singur loc?
- Cum funcționează Brighty ca un cont hibrid
- Întrebări frecvente
Ce este un serviciu financiar hibrid?
Un serviciu financiar hibrid păstrează moneda tradițională și activele digitale în același cont, cu conversie integrată între ele. Testul practic este dacă un salariu poate intra în euro și ieși ca stablecoin fără să atingă o a doua platformă.
Categoria există din cauza unui gol în modul în care funcționează majoritatea oamenilor. Un cont bancar se ocupă de banii de zi cu zi, iar un exchange de crypto, iar mutarea valorii între ele presupune un transfer care durează și de obicei costă ceva la fiecare capăt. Un cont hibrid reduce acest drum dus-întors la o conversie în aplicație.
În spatele interfeței, două sisteme raportează pe un singur ecran de sold. Partea fiat funcționează printr-un IBAN nominal care primește plăți prin canalele standard, unde transferurile SEPA primite nu costă nimic conform regulilor UE de stabilire a prețurilor (BCE, Single Euro Payments Area, 2025), iar SEPA Instant creditează în zece secunde (BCE, Instant Payments Regulation, 2024). Partea crypto este custodial, ceea ce permite conversia internă instantanee. Schimbul de euro într-un stablecoin în interiorul contului este o înregistrare contabilă, nu o tranzacție pe blockchain, deci se decontează imediat și nu plătește comision de rețea.
Care sunt cele trei moduri de a păstra crypto și fiat împreună?
Trei arhitecturi rezolvă această problemă cu niveluri foarte diferite de fricțiune. Diferențele se văd în numărul de autentificări implicate și în cât durează o conversie.
| Abordare | Cum funcționează | Fricțiune | Potrivită pentru |
|---|---|---|---|
| Bancă plus exchange | Conturi separate, transferuri manuale între ele | Mare. Două autentificări, întârzieri la transfer, comisioane la fiecare capăt | Cei a căror activitate crypto și fiat se intersectează rar |
| Exchange cu canale fiat | Un exchange care oferă depuneri și uneori un card | Medie. O autentificare, dar construit pentru trading, nu pentru banking de zi cu zi | Traderi activi care cheltuie ocazional |
| Cont hibrid | IBAN și portofel crypto sub o singură autentificare, conversie în aplicație | Mică. O autentificare, conversie instant, card atașat | Cei ale căror venituri sau cheltuieli le traversează regulat pe amândouă |
Alegerea potrivită depinde de cât de des se ating cele două părți. Cine cumpără crypto de două ori pe an câștigă puțin dintr-un cont hibrid. Cine primește plăți în stablecoins și plătește chiria în euro face acest drum dus-întors constant, iar acolo se adună fricțiunea.
Ce să verifici înainte să alegi un cont hibrid?
Opt întrebări separă un cont hibrid veritabil de o aplicație crypto la care s-a lipit o funcție de plată. Parcurgerea lor te ferește de greșeala frecventă de a deschide un cont care nu poate face exact lucrul de care aveai nevoie.
- Este IBAN-ul pe numele tău? IBAN-urile nominale acceptă salarii și debitări directe. Conturile comune sau bazate pe cod de referință sunt adesea respinse de sistemele de salarizare.
- Ce monede fiat sunt acceptate? Doar EUR este limitativ dacă clienții plătesc în USD sau GBP, pentru că atunci fiecare plată primită trebuie convertită.
- Cât costă conversia și există o limită gratuită? Pentru volume lunare modeste, limita gratuită contează adesea mai mult decât procentul afișat.
- Ce active crypto sunt acceptate? Suportul pentru stablecoin-ul pe care îl folosești contează mai mult decât o listă lungă de active.
- Este inclus un card și pe ce rețea? Rețeaua influențează comisioanele pentru tranzacțiile în valută, iar unii furnizori își stabilesc foarte diferit prețurile produselor de card.
- Care sunt comisioanele pentru plățile primite și trimise? SEPA primit este adesea gratuit la o bancă și mai rar la un furnizor de portofele. Transferurile trimise și canalele internaționale au de obicei un cost pe care merită să-l verifici dinainte.
- Care sunt limitele? Plafoanele pentru primire, conversie și cheltuieli cu cardul variază în funcție de plan, iar o limită potrivită pentru uzul zilnic poate bloca o singură plată mare de la un client.
- Cum păstrează furnizorul activele clienților? Partea crypto este custodial, așa că informațiile furnizorului țin locul protecției depozitelor, care nu se aplică aici.
O scurtătură pentru cei grăbiți: întrebările 1 și 4 descalifică imediat majoritatea opțiunilor nepotrivite. Un cont fără IBAN nominal nu poate primi salariu, iar un cont fără stablecoin-ul tău nu poate elimina a doua platformă.
Cât costă folosirea unui cont hibrid?
Costurile țin de conversie și de scoaterea banilor, nu de o taxă de cont afișată. Primirea este în general ieftină, în timp ce conversia sau trimiterea mai departe presupune procente mici.
Folosind cifrele publicate de Brighty (Brighty, Fees and Limits, 2026):
| Acțiune | Cost |
|---|---|
| Primirea unei plăți SEPA în euro | 0,3%, minimum 10 € |
| Primire internațională prin SWIFT | 0,7%, minimum 50 € |
| Conversie între monedele deținute | 0,6% One, 0,5% Plus, 0,4% Pro, peste limitele de 0 €, 2.000 €, 5.000 € |
| Deținerea unui card | Fără taxă lunară de serviciu, pe toate planurile |
| Cumpărătură cu cardul într-o monedă pe care o deții | Fără cost de conversie |
| Trimitere internațională prin SWIFT | 0,9%, minimum 50 € pe One și Plus, 30 € pe Pro |
Linia care îi surprinde pe oameni este SWIFT. Transferurile internaționale din afara zonei SEPA au costuri procentuale reale la ambele capete, ceea ce face ca un cont hibrid să fie cel mai ieftin pentru plățile în euro în Europa și pentru transferurile în stablecoins, iar SWIFT să fie cea mai scumpă dintre cele trei opțiuni.
Exercițiul util este comparația cu alternativa. Un cont bancar plus un exchange separat înseamnă să plătești costuri de transfer și să aștepți decontarea de fiecare dată când valoarea trece dintr-o parte în alta. O singură conversie în aplicație la 0,4%–0,6% costă adesea mai puțin decât tot acel drum dus-întors, odată ce iei în calcul și timpul.
Care sunt compromisurile atunci când le combini într-un singur loc?
Comoditatea concentrează riscul. A-ți pune întreaga viață financiară în spatele unei singure autentificări înseamnă că eșecul unui furnizor sau înghețarea contului ajunge la tot dintr-odată, inclusiv la salariul pe care încă nu l-ai cheltuit.
Protecția este inegală între cele două părți. Crypto-ul deținut într-un cont hibrid se află în afara garanției de 100.000 € care acoperă depozitele bancare din UE, pentru că acel cadru se aplică depozitelor la bănci (Autoritatea Bancară Europeană, Deposit Guarantee Schemes Data). Citirea informațiilor furnizorului despre custodie ține locul presupunerii unei acoperiri prevăzute de lege. Custodia este al doilea compromis, pentru că o conversie instantanee în aplicație presupune ca furnizorul să controleze cheile. Asta îți aduce recuperarea parolei, cu prețul expunerii la contrapartidă.
Răspunsul practic seamănă cu sfatul pentru orice concentrare. Ține în contul hibrid ce îi este destinat: un sold de lucru, dimensionat în funcție de plățile primite și cheltuielile apropiate. Deținerile crypto pe termen lung de valoare semnificativă își au locul în self-custody, iar banii care trebuie să fie intacți la o anumită dată își au locul acolo unde există protecția depozitelor.
Cum funcționează Brighty ca un cont hibrid
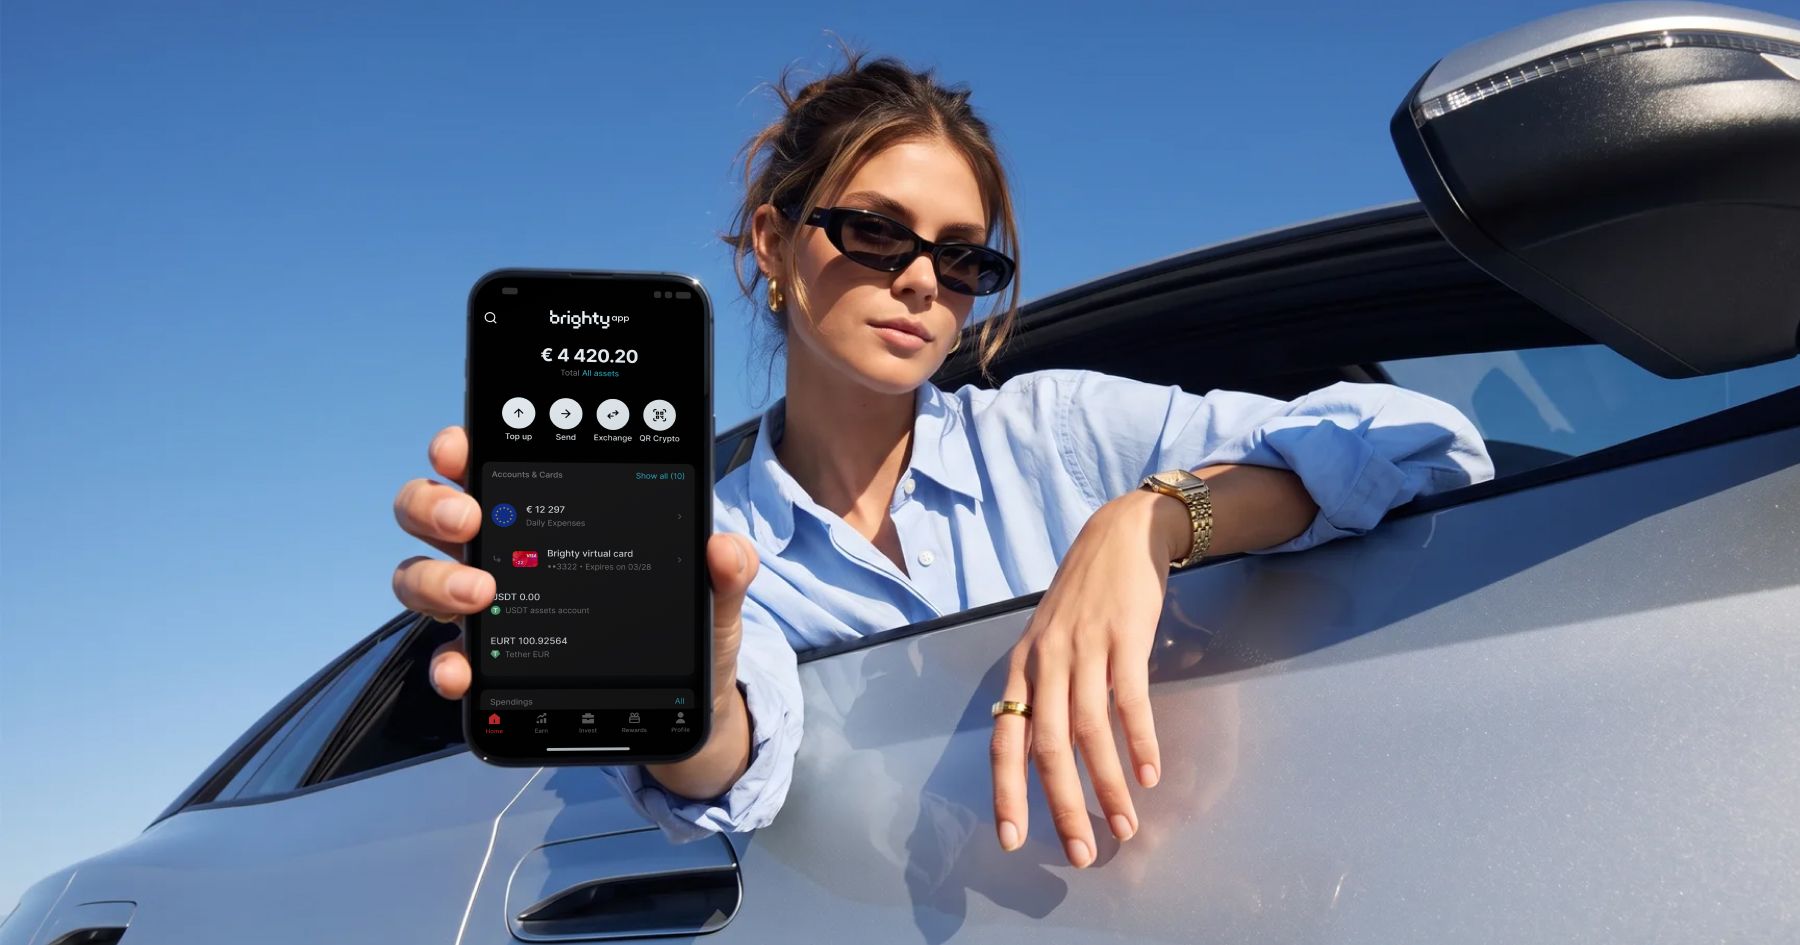
Brighty gestionează ambele părți într-o singură aplicație, cu un IBAN nominal în EUR, USD sau GBP alături de stocarea crypto custodial. O plată de la un client poate sosi în euro prin SEPA, poate fi convertită într-un stablecoin în aplicație și poate fi cheltuită cu un card fără să părăsească contul.
Canalele pentru plățile primite acoperă situațiile cu care se confruntă majoritatea oamenilor:
- SEPA și SEPA Instant pentru euro, la 0,3% la primire, cu un minim de 10 €
- SWIFT pentru alte monede, la 0,7% la primire, cu un minim de 50 €
- Faster Payments pentru GBP de la expeditori din Regatul Unit
- USDC on-chain de la expeditori care pot trimite crypto
Conversia costă 0,4%–0,6% în funcție de plan, peste limita gratuită, iar cardurile nu au taxă lunară de serviciu (Brighty, Fees and Limits, 2026).
Două precizări își au locul aici. Planul One are o limită gratuită de conversie de 0 €, deci convertește la 0,6% integral de la primul euro, ceea ce face planurile plătite mai avantajoase pentru cei care convertesc regulat. Iar partea crypto este custodial, așa că sfatul de mai sus privind dimensionarea soldului se aplică și aici, ca oriunde.
Întrebări frecvente
Poate un cont hibrid să-mi înlocuiască contul bancar?
Pentru majoritatea nevoilor de zi cu zi, da. Un IBAN nominal primește salariul și trimite transferuri, iar un card atașat se ocupă de cheltuieli. Ce îi lipsește este protecția prin garantarea depozitelor pentru partea crypto și accesul la credit, motiv pentru care mulți oameni păstrează și un cont bancar.
Este crypto-ul meu în siguranță într-un cont hibrid?
Este păstrat custodial, deci furnizorul controlează cheile și îți poate restabili accesul dacă îți pierzi parola. În schimb, se aplică riscul de contrapartidă, iar nicio schemă de garantare a depozitelor nu acoperă crypto (Autoritatea Bancară Europeană).
Cât de rapidă este conversia între fiat și crypto într-un singur cont?
Practic instantanee. Conversia are loc în evidențele interne ale furnizorului, nu pe un blockchain, ceea ce elimină atât timpul de confirmare, cât și comisioanele de rețea.
Plătesc impozit când convertesc într-un cont hibrid?
Conversia crypto în fiat este, în general, tratată ca înstrăinare în jurisdicțiile europene, indiferent dacă are loc pe un exchange sau într-un cont hibrid. Locul nu schimbă tratamentul fiscal.
Pot primi salariul într-un cont hibrid?
Dacă IBAN-ul este pe numele tău, de obicei da. Sistemele de salarizare resping frecvent datele unor conturi comune sau bazate pe cod de referință, motiv pentru care merită să verifici numele de pe IBAN înainte să faci schimbarea.
Ce e mai bine pentru deținerile crypto pe termen lung?
Self-custody, pentru deținerile de valoare semnificativă. Un cont hibrid se potrivește unui sold de lucru pentru venituri și cheltuieli, în timp ce deținerile pe termen lung evită complet riscul de contrapartidă într-un portofel în care tu deții cheile.
Descarcă Brighty ca să păstrezi euro și stablecoins într-un singur cont, cu IBAN nominal și card atașat.