Jak trzymać kryptowaluty i fiat na jednym koncie: przegląd hybrydowych usług finansowych
Jak trzymać kryptowaluty i fiat na tym samym koncie?
Dzięki usłudze hybrydowej, która łączy imienny IBAN z kustodialnym portfelem kryptowalutowym w ramach jednego logowania, tak że euro i aktywa cyfrowe leżą obok siebie i wymienia się je w aplikacji. Trzy architektury robią to na różne sposoby, a poniższa lista kontrolna w 8 punktach pomaga wybrać te, z których warto korzystać.
Najważniejsze wnioski
- Konto hybrydowe łączy imienny IBAN do fiat z kustodialnym przechowywaniem kryptowalut, eliminując przelewy, które w przeciwnym razie wykonuje się między bankiem a giełdą.
- Przepisy UE ograniczają cenę transgranicznego przelewu w euro do poziomu przelewu krajowego (Europejski Bank Centralny, Single Euro Payments Area, 2025), dzięki czemu sam kanał płatności pozostaje tani. To, co dodatkowo pobiera konto odbiorcy, to osobna kwestia: w Brighty jest to 0,3%, minimum 10 €.
- W Brighty wymiana między posiadanymi walutami kosztuje 0,6% w planie One, 0,5% w Plus i 0,4% w Pro, powyżej bezpłatnych miesięcznych limitów 0 €, 2000 € i 5000 € (Brighty, Fees and Limits, 2026).
- Płatności kartą nie wiążą się z miesięczną opłatą za obsługę w żadnym planie Brighty, a wydanie karty wirtualnej kosztuje 2,99 € (Brighty, Fees and Limits, 2026).
- Część kryptowalutowa nie jest objęta gwarancją do 100 000 €, która chroni depozyty bankowe w UE, więc ryzyko koncentracji wymaga uwagi (Europejski Urząd Nadzoru Bankowego, Deposit Guarantee Schemes Data).
- Konta hybrydowe są z założenia kustodialne, bo trzymanie obu rodzajów aktywów w ramach jednego logowania wymaga, by klucze kryptowalutowe kontrolował dostawca.
W tym artykule
- Czym jest hybrydowa usługa finansowa?
- Jakie są trzy sposoby trzymania kryptowalut i fiat razem?
- Co sprawdzić przed wyborem konta hybrydowego?
- Ile kosztuje korzystanie z konta hybrydowego?
- Jakie są kompromisy połączenia obu w jednym miejscu?
- Jak Brighty działa jako konto hybrydowe
- FAQ
Czym jest hybrydowa usługa finansowa?
Hybrydowa usługa finansowa przechowuje tradycyjną walutę i aktywa cyfrowe na jednym koncie z wbudowaną wymianą między nimi. Praktyczny test: czy wynagrodzenie może wpłynąć w euro i wyjść jako stablecoin bez użycia drugiej platformy.
Ta kategoria istnieje z powodu luki w tym, jak funkcjonuje większość ludzi. Konto bankowe obsługuje codzienne pieniądze, giełda — kryptowaluty, a przenoszenie wartości między nimi wymaga przelewu, który trwa i zwykle coś kosztuje po obu stronach. Konto hybrydowe zamienia tę drogę tam i z powrotem w wymianę w aplikacji.
Za interfejsem dwa systemy raportują do jednego ekranu salda. Część fiat działa przez imienny IBAN przyjmujący płatności standardowymi kanałami, gdzie przychodzące przelewy SEPA zgodnie z unijnymi zasadami cenowymi nic nie kosztują (EBC, Single Euro Payments Area, 2025), a SEPA Instant księguje środki w ciągu dziesięciu sekund (EBC, Instant Payments Regulation, 2024). Część kryptowalutowa jest kustodialna i to właśnie umożliwia natychmiastową wewnętrzną wymianę. Zamiana euro na stablecoin wewnątrz konta to zapis księgowy, a nie transakcja w blockchainie, więc rozlicza się od razu i bez opłaty sieciowej.
Jakie są trzy sposoby trzymania kryptowalut i fiat razem?
Trzy architektury rozwiązują ten problem z bardzo różnym poziomem utrudnień. Różnice widać w liczbie logowań i w czasie trwania wymiany.
| Podejście | Jak działa | Utrudnienia | Najlepsze dla |
|---|---|---|---|
| Bank plus giełda | Osobne konta, ręczne przelewy między nimi | Duże. Dwa logowania, opóźnienia przelewów, opłaty po obu stronach | Osób, których aktywność krypto i fiat rzadko się przenika |
| Giełda z kanałami fiat | Giełda oferująca wpłaty, a czasem kartę | Średnie. Jedno logowanie, ale stworzona do handlu, nie do codziennej bankowości | Aktywnych traderów, którzy czasem wydają |
| Konto hybrydowe | IBAN i portfel kryptowalutowy w ramach jednego logowania, wymiana w aplikacji | Małe. Jedno logowanie, natychmiastowa wymiana, podpięta karta | Osób, których dochody lub wydatki regularnie dotyczą obu stron |
Właściwy wybór zależy od tego, jak często obie strony się stykają. Ktoś, kto kupuje kryptowaluty dwa razy w roku, niewiele zyska na koncie hybrydowym. Ktoś, kto otrzymuje płatności w stablecoinach, a czynsz płaci w euro, pokonuje tę drogę tam i z powrotem nieustannie — i właśnie tam kumulują się utrudnienia.
Co sprawdzić przed wyborem konta hybrydowego?
Osiem pytań odróżnia prawdziwe konto hybrydowe od aplikacji kryptowalutowej z doczepioną funkcją płatności. Przejście przez nie chroni przed częstym błędem — założeniem konta, które nie potrafi zrobić jedynej rzeczy, której potrzebowałeś.
- Czy IBAN jest na Twoje nazwisko? Imienne IBAN-y przyjmują wynagrodzenia i polecenia zapłaty. Konta współdzielone lub oparte na kodzie referencyjnym są często odrzucane przez systemy płacowe.
- Jakie waluty fiat są obsługiwane? Samo EUR to ograniczenie, jeśli klienci płacą w USD lub GBP, bo wtedy każdą przychodzącą płatność trzeba przewalutować.
- Ile kosztuje wymiana i czy jest bezpłatny limit? Przy niewielkich miesięcznych wolumenach bezpłatny limit często ma większe znaczenie niż podawany procent.
- Jakie kryptowaluty są obsługiwane? Obsługa stablecoina, którego używasz, jest ważniejsza niż długa lista aktywów.
- Czy w pakiecie jest karta i w jakiej sieci? Sieć wpływa na opłaty za transakcje w obcej walucie, a niektórzy dostawcy wyceniają swoje produkty kartowe bardzo różnie.
- Jakie są opłaty za płatności przychodzące i wychodzące? Przychodzący SEPA bywa często darmowy w banku, a rzadziej u dostawcy portfela. Przelewy wychodzące i kanały międzynarodowe zwykle są płatne i warto to wcześniej sprawdzić.
- Jakie są limity? Limity odbioru, wymiany i wydatków kartą różnią się w zależności od planu, a pułap wystarczający na co dzień może zablokować jedną dużą płatność od klienta.
- Jak dostawca przechowuje aktywa klientów? Część kryptowalutowa jest kustodialna, więc informacje dostawcy zastępują ochronę depozytów, która tu nie obowiązuje.
Skrót dla zabieganych: pytania 1 i 4 od razu eliminują większość nieodpowiednich opcji. Konto bez imiennego IBAN-u nie przyjmie wynagrodzenia, a konto bez Twojego stablecoina nie wyeliminuje drugiej platformy.
Ile kosztuje korzystanie z konta hybrydowego?
Koszty dotyczą wymiany i wyprowadzania pieniędzy, a nie widocznej opłaty za konto. Odbiór jest zwykle tani, a wymiana lub dalsza wysyłka wiążą się z niewielkimi procentami.
Na podstawie opublikowanych stawek Brighty (Brighty, Fees and Limits, 2026):
| Czynność | Koszt |
|---|---|
| Odbiór płatności SEPA w euro | 0,3%, minimum 10 € |
| Odbiór międzynarodowy przez SWIFT | 0,7%, minimum 50 € |
| Wymiana między posiadanymi walutami | 0,6% One, 0,5% Plus, 0,4% Pro, powyżej limitów 0 €, 2000 €, 5000 € |
| Posiadanie karty | Bez miesięcznej opłaty za obsługę, we wszystkich planach |
| Zakup kartą w walucie, którą posiadasz | Bez kosztu przewalutowania |
| Wysyłka międzynarodowa przez SWIFT | 0,9%, minimum 50 € w One i Plus, 30 € w Pro |
Pozycja, która zaskakuje ludzi, to SWIFT. Przelewy międzynarodowe poza strefą SEPA wiążą się z realnymi kosztami procentowymi po obu stronach, przez co konto hybrydowe jest najtańsze przy płatnościach w euro w Europie i przy przelewach w stablecoinach, a SWIFT jest najdroższą z trzech opcji.
Przydatnym ćwiczeniem jest porównanie z alternatywą. Konto bankowe plus osobna giełda oznaczają płacenie za przelewy i czekanie na rozliczenie za każdym razem, gdy wartość przechodzi z jednej strony na drugą. Jedna wymiana w aplikacji za 0,4–0,6% często kosztuje mniej niż cała ta droga tam i z powrotem, gdy uwzględni się czas.
Jakie są kompromisy połączenia obu w jednym miejscu?
Wygoda koncentruje ryzyko. Jeśli całe Twoje życie finansowe jest za jednym logowaniem, awaria jednego dostawcy lub zamrożenie konta dotyka wszystkiego naraz, łącznie z jeszcze niewydanym wynagrodzeniem.
Ochrona po obu stronach jest nierówna. Kryptowaluty trzymane na koncie hybrydowym nie są objęte gwarancją do 100 000 €, która chroni depozyty bankowe w UE, bo ten system dotyczy depozytów w bankach (Europejski Urząd Nadzoru Bankowego, Deposit Guarantee Schemes Data). Zapoznanie się z informacjami dostawcy o przechowywaniu aktywów zastępuje założenie o ustawowej ochronie. Przechowywanie to drugi kompromis, ponieważ natychmiastowa wymiana w aplikacji wymaga, by klucze kontrolował dostawca. Zyskujesz możliwość odzyskania hasła kosztem ekspozycji na ryzyko kontrahenta.
Praktyczna odpowiedź przypomina radę dotyczącą każdej koncentracji. Trzymaj na koncie hybrydowym to, do czego służy — saldo robocze dopasowane do przychodzących płatności i najbliższych wydatków. Znaczące długoterminowe zasoby kryptowalut powinny trafić do samodzielnego przechowywania, a pieniądze, które muszą być nienaruszone w konkretnym dniu — tam, gdzie obowiązuje ochrona depozytów.
Jak Brighty działa jako konto hybrydowe
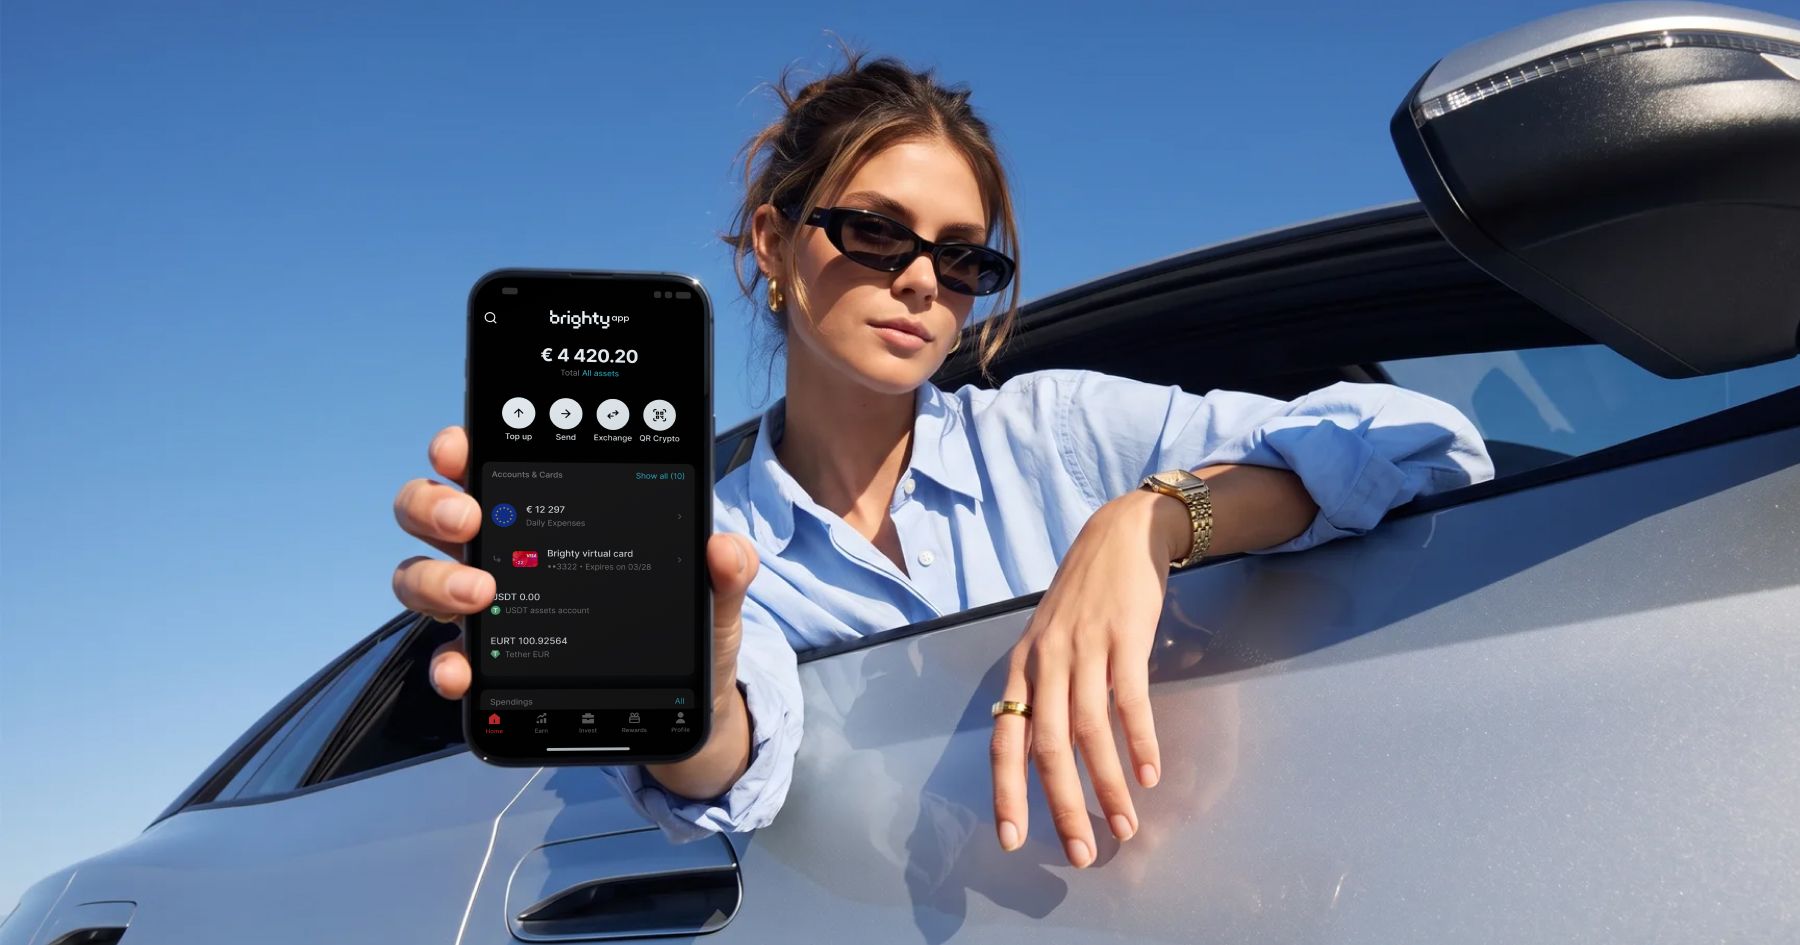
Brighty obsługuje obie strony w jednej aplikacji — imienny IBAN w EUR, USD lub GBP obok kustodialnego przechowywania kryptowalut. Płatność od klienta może wpłynąć w euro przez SEPA, zostać wymieniona na stablecoin w aplikacji i wydana kartą bez opuszczania konta.
Kanały płatności przychodzących obejmują sytuacje, z którymi spotyka się większość osób:
- SEPA i SEPA Instant dla euro: przychodzące 0,3%, minimum 10 €
- SWIFT dla innych walut: przychodzące 0,7%, minimum 50 €
- Faster Payments dla GBP od nadawców z Wielkiej Brytanii
- USDC on-chain od nadawców, którzy mogą wysyłać kryptowaluty
Wymiana kosztuje 0,4–0,6% w zależności od planu, powyżej bezpłatnego limitu, a karty nie mają miesięcznej opłaty za obsługę (Brighty, Fees and Limits, 2026).
Należy tu dodać dwa zastrzeżenia. Plan One ma bezpłatny limit wymiany 0 €, więc przelicza po pełnej stawce 0,6% od pierwszego euro, przez co płatne plany są korzystniejsze dla osób regularnie wymieniających waluty. Ponadto część kryptowalutowa jest kustodialna, więc powyższa rada dotycząca wielkości salda obowiązuje także tutaj.
FAQ
Czy konto hybrydowe może zastąpić moje konto bankowe?
W większości codziennych zastosowań — tak. Imienny IBAN przyjmuje wynagrodzenie i wysyła przelewy, a podpięta karta obsługuje wydatki. Brakuje gwarancji depozytów dla części kryptowalutowej i dostępu do kredytu, dlatego wiele osób zachowuje też konto bankowe.
Czy moje kryptowaluty są bezpieczne na koncie hybrydowym?
Są przechowywane w modelu kustodialnym, więc dostawca kontroluje klucze i może przywrócić Ci dostęp, jeśli zapomnisz hasła. W zamian pojawia się ryzyko kontrahenta, a żaden system gwarancji depozytów nie obejmuje kryptowalut (Europejski Urząd Nadzoru Bankowego).
Jak szybko można wymieniać fiat i kryptowaluty na jednym koncie?
Praktycznie natychmiast. Wymiana odbywa się w wewnętrznej ewidencji dostawcy, a nie w blockchainie, więc nie ma ani czasu potwierdzenia, ani opłat sieciowych.
Czy płacę podatek przy wymianie na koncie hybrydowym?
Zamiana kryptowalut na fiat jest w europejskich jurysdykcjach zazwyczaj traktowana jako zbycie, niezależnie od tego, czy następuje na giełdzie, czy na koncie hybrydowym. Miejsce nie zmienia sposobu opodatkowania.
Czy mogę otrzymywać wynagrodzenie na konto hybrydowe?
Jeśli IBAN jest na Twoje nazwisko, zazwyczaj tak. Systemy płacowe często odrzucają dane kont współdzielonych lub opartych na kodzie referencyjnym, dlatego przed zmianą warto sprawdzić nazwisko widniejące przy IBAN-ie.
Co jest lepsze do długoterminowego przechowywania kryptowalut?
Samodzielne przechowywanie — przy znaczących kwotach. Konto hybrydowe sprawdza się jako saldo robocze na dochody i wydatki, a długoterminowe zasoby całkowicie unikają ryzyka kontrahenta w portfelu, do którego klucze masz Ty.
Pobierz Brighty, aby trzymać euro i stablecoiny na jednym koncie z imiennym IBAN-em i podpiętą kartą.